Matéria produzida pela Studio Tax360.
A Reforma Tributária sobre o consumo trouxe uma mudança que pode passar despercebida quando analisada apenas pelo aspecto financeiro: o Split Payment, mecanismo que permite a segregação do valor correspondente ao IBS e à CBS no momento da liquidação financeira da operação.
Mais do que uma nova forma de recolher tributos, o mecanismo pode representar uma verdadeira transformação na maneira como Receita Federal, Estados e demais administrações tributárias acompanham as operações das empresas.
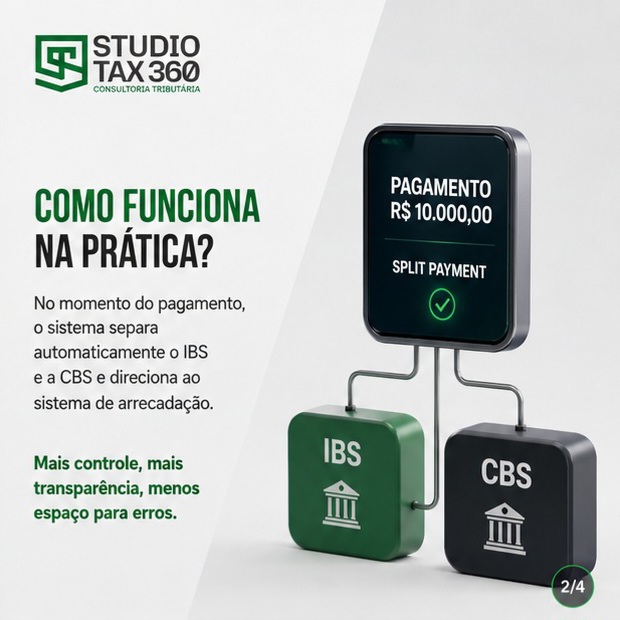
A lógica é simples: em vez de o contribuinte receber integralmente o valor de uma venda e posteriormente recolher o tributo aos cofres públicos, o sistema poderá separar, no momento do pagamento, a parcela correspondente ao IBS e à CBS.
A Lei Complementar nº 214/2025 prevê a implementação gradual do Split Payment e admite a definição de hipóteses em que sua adoção poderá ser facultativa.
O que muda na prática?
Imagine uma empresa que realize uma venda de R$ 10.000.
No modelo tradicional, o consumidor ou outra empresa paga os R$ 10.000 ao fornecedor. Posteriormente, o contribuinte apura seus tributos e realiza o recolhimento conforme as regras aplicáveis.
Com o Split Payment, a lógica muda.
No momento da liquidação financeira, o sistema poderá identificar a operação, verificar o valor do IBS e da CBS correspondente e segregar a parcela destinada ao pagamento dos tributos, direcionando-a ao sistema de arrecadação.
O fornecedor, portanto, não terá necessariamente a mesma disponibilidade sobre todo o valor financeiro da operação.
E é justamente aí que está uma das maiores mudanças trazidas pelo mecanismo.
O verdadeiro potencial do Split Payment está na fiscalização
Quando se fala em Split Payment, é comum pensar imediatamente em:
“O imposto será separado automaticamente no pagamento.”
Mas essa é apenas uma parte da história.
O aspecto talvez mais estratégico seja a quantidade e a qualidade das informações que poderão ficar disponíveis para as administrações tributárias.
A operação passa a deixar uma espécie de trilha digital muito mais precisa:
Documento fiscal → operação → valor da venda → pagamento → imposto correspondente → crédito do adquirente → recolhimento.
Isso cria um ambiente muito mais favorável ao cruzamento automático de informações.
A própria estrutura institucional da Reforma Tributária prevê integração entre o Comitê Gestor do IBS, a Receita Federal e a Procuradoria-Geral da Fazenda Nacional, inclusive com possibilidade de implementação de soluções integradas para administração e cobrança do IBS e da CBS.
O Fisco passa a acompanhar a operação praticamente em tempo real
Esse talvez seja o ponto mais importante.
No modelo tradicional, a fiscalização frequentemente depende da análise posterior de declarações, documentos fiscais, escriturações e pagamentos.
Com a evolução do Split Payment e da integração dos sistemas, a administração tributária poderá ter condições muito maiores de comparar:
- o valor informado na nota fiscal;
- o valor efetivamente pago;
- o valor do IBS e da CBS incidente;
- o crédito apropriado pelo adquirente;
- o valor efetivamente recolhido;
- as informações financeiras da operação;
- e as operações realizadas pelos demais participantes da cadeia.
Isso significa que a fiscalização tende a deixar de ser predominantemente reativa para assumir características cada vez mais preventivas e automatizadas.
O Fisco terá um olhar sobre toda a cadeia de operações
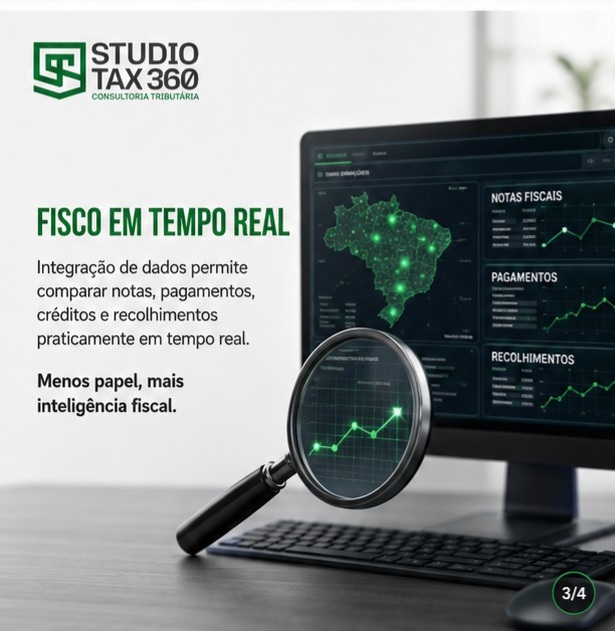
Uma das maiores transformações proporcionadas pelo Split Payment será a possibilidade de o Fisco deixar de analisar apenas uma operação ou uma empresa de forma isolada e passar a acompanhar toda a cadeia econômica em que aquela operação está inserida.
Em uma venda, por exemplo, poderão ser relacionadas informações do fornecedor, da indústria, do distribuidor, do varejista, do consumidor, das instituições financeiras e dos documentos fiscais emitidos em cada etapa.
A cadeia poderá ser observada de forma integrada:
Fornecedor → indústria → distribuidor → varejista → consumidor
Em cada etapa, o sistema poderá comparar documentos fiscais, pagamentos, débitos, créditos e recolhimentos.
Isso cria um verdadeiro efeito cadeia na fiscalização.
A informação declarada por uma empresa poderá ser confrontada com os dados de seus fornecedores e clientes. O crédito apropriado por um adquirente poderá ser comparado com o débito informado pelo fornecedor. O pagamento poderá ser confrontado com o documento fiscal. E a operação seguinte poderá ajudar a validar a operação anterior.
Em outras palavras:
uma operação passa a fornecer elementos para a fiscalização de outra.
Uma operação passa a fiscalizar a outra
Existe outro efeito extremamente relevante.
No sistema de não cumulatividade do IBS e da CBS, os créditos tributários possuem papel central.
Isso cria uma espécie de mecanismo de controle dentro da própria cadeia econômica.
Se uma empresa declara determinada operação e seu cliente utiliza aquela mesma operação para apropriar crédito, surge uma informação cruzada.
Em outras palavras:
a informação declarada por uma empresa pode ser confrontada com a informação utilizada por outra.
Isso aumenta significativamente a capacidade de identificação de inconsistências.
Uma nota fiscal que não corresponda a uma operação real, por exemplo, tende a se tornar mais difícil de sustentar quando existem informações financeiras, fiscais e de crédito convergindo sobre a mesma operação.
Além disso, divergências em uma etapa poderão ser identificadas quando comparadas com as etapas anteriores ou posteriores da cadeia.
O foco poderá ser direcionado para quem realmente tenta fugir da fiscalização
A ampliação do cruzamento de dados não significa necessariamente que todas as empresas serão submetidas ao mesmo nível de fiscalização.
Ao contrário, um dos principais ganhos esperados é justamente a possibilidade de o Fisco trabalhar com gestão de risco fiscal.
Com informações mais completas sobre toda a cadeia de operações, a administração tributária poderá identificar quais empresas apresentam comportamento regular e quais demonstram sinais de irregularidade.
Empresas que mantêm coerência entre:
- documentos fiscais;
- pagamentos;
- faturamento;
- créditos apropriados;
- débitos informados;
- movimentação financeira;
- e operações realizadas com fornecedores e clientes;
tendem a apresentar menor risco fiscal.
Nesses casos, a fiscalização poderá ser mais simples, automatizada e menos invasiva.
Por outro lado, empresas que apresentem divergências relevantes, operações sem correspondência financeira, créditos incompatíveis, documentos fiscais inconsistentes ou padrões destinados a reduzir ou ocultar o recolhimento poderão receber maior atenção.
O objetivo, portanto, é permitir que o Fisco concentre seus esforços nas empresas e operações que realmente apresentem indícios de irregularidade ou tentativa de escapar do controle tributário.
Isso pode trazer mais eficiência para a fiscalização, evitando que recursos sejam direcionados indistintamente para contribuintes que cumprem corretamente suas obrigações.
A lógica tende a ser:
menos fiscalização generalizada e mais fiscalização direcionada por risco.
Receita Federal e Estados terão uma visão muito mais integrada
Outro ponto importante é que o IBS e a CBS possuem administrações distintas.
A CBS será administrada no âmbito federal, enquanto o IBS terá sua administração vinculada ao Comitê Gestor do IBS e aos entes subnacionais.
A legislação mais recente reforçou a possibilidade de integração entre o CGIBS, a Receita Federal e a PGFN.
Na prática, isso abre espaço para um ambiente de fiscalização muito mais conectado.
A operação realizada por uma empresa poderá gerar informações simultaneamente relevantes para diferentes administrações tributárias.
E isso pode reduzir uma das grandes dificuldades históricas da fiscalização: a fragmentação das informações.
Com uma visão integrada, o Fisco poderá identificar com maior precisão se determinada inconsistência é pontual, se está concentrada em uma empresa ou se faz parte de um padrão que se repete ao longo de toda a cadeia.
O Split Payment pode reduzir a inadimplência tributária
Existe ainda um efeito financeiro evidente.
Se o tributo é segregado no momento da liquidação, diminui a possibilidade de o contribuinte receber o valor integral da operação, utilizar esse dinheiro em seu fluxo de caixa e somente posteriormente decidir se irá ou não recolher o tributo.
O tributo passa a ser direcionado ao sistema de arrecadação no próprio processo de liquidação.
É justamente por isso que o mecanismo é frequentemente associado à redução da inadimplência e ao aumento da previsibilidade da arrecadação.
Para o Fisco, isso representa uma mudança importante:
a fiscalização deixa de depender exclusivamente da capacidade de cobrar o tributo depois que ele não foi pago.
O próprio desenho do sistema busca fazer com que o imposto seja arrecadado no fluxo financeiro da operação.
A fiscalização poderá ficar mais tecnológica
A grande transformação, portanto, não está somente no recolhimento.
Está na possibilidade de construir um ambiente em que dados fiscais e financeiros sejam permanentemente confrontados, permitindo uma análise ampla de toda a cadeia de operações.
Imagine, por exemplo:
Uma empresa emite R$ 1 milhão em documentos fiscais.
O sistema identifica que recebeu R$ 1,05 milhão.
Outra empresa declara créditos correspondentes a R$ 900 mil em aquisições.
O sistema financeiro apresenta movimentações incompatíveis com determinadas operações declaradas.
Os documentos fiscais indicam uma determinada margem.
Os créditos apropriados pelos clientes indicam outra realidade.
Os fornecedores informam vendas que não correspondem às aquisições registradas pela empresa.
Em um ambiente altamente integrado, essas informações podem gerar automaticamente indicadores de risco fiscal.
A fiscalização, então, poderá concentrar seus esforços nos contribuintes e nas operações que apresentem maior probabilidade de irregularidade, deixando em segundo plano aqueles que demonstram comportamento consistente e regular.
Isso tende a tornar o trabalho fiscal mais eficiente, pois permite que os auditores dediquem mais tempo aos casos que realmente exigem investigação.
O contribuinte também terá que mudar
Se por um lado o Split Payment aumenta a eficiência do Fisco, por outro ele aumenta a importância do compliance tributário.
Erros que antes poderiam ser identificados apenas meses ou anos depois poderão ter impacto muito mais imediato.
Cadastros incorretos, classificação fiscal inadequada, documentos fiscais emitidos de forma equivocada, divergências entre faturamento e recebimento e problemas na apropriação de créditos poderão ganhar maior visibilidade.
Além disso, uma inconsistência em determinada empresa poderá ser identificada por meio das informações prestadas por seus fornecedores, clientes ou demais participantes da cadeia.
Por isso, a Reforma Tributária não deve ser analisada apenas como uma mudança de alíquotas ou substituição de tributos.
Ela representa também uma mudança no ambiente de controle tributário.
A grande sacada da Reforma Tributária
O Split Payment pode ser entendido como uma das grandes “sacadas” tecnológicas da Reforma Tributária porque combina três elementos:
1. Documento fiscal
A operação é registrada.
2. Liquidação financeira
O pagamento é identificado.
3. Inteligência fiscal
As informações podem ser cruzadas entre diferentes participantes e administrações tributárias.
O resultado potencial é um sistema em que o Fisco terá muito mais capacidade de acompanhar a trajetória do tributo desde a operação comercial até sua efetiva arrecadação.
Mais do que isso, poderá analisar a coerência de toda a cadeia de operações e identificar onde estão os verdadeiros pontos de risco.
Empresas que atuam regularmente poderão ser beneficiadas por uma fiscalização mais objetiva e baseada em dados. Já aquelas que tentam ocultar operações, criar créditos indevidos, emitir documentos sem lastro ou utilizar estruturas para fugir da fiscalização poderão ser identificadas com maior precisão.
A própria regulamentação já prevê implementação gradual do Split Payment, em etapas, reforçando que sua implantação será construída progressivamente. A Resolução CGIBS nº 6/2026, por exemplo, estabelece que o mecanismo será implementado de forma gradual, em pelo menos duas etapas.
Conclusão
O Split Payment talvez seja uma das mudanças mais importantes da Reforma Tributária justamente porque seus efeitos vão muito além da arrecadação.
Ele pode alterar profundamente a relação entre empresa, consumidor, instituições financeiras e Fisco.
O imposto deixa de depender exclusivamente de uma apuração posterior e passa a estar cada vez mais conectado ao próprio fluxo da operação.
Ao mesmo tempo, o Fisco poderá deixar de olhar apenas para empresas isoladas e passar a analisar toda a cadeia de operações, comparando informações de fornecedores, clientes, documentos fiscais, pagamentos, créditos e recolhimentos.
Para a Receita Federal e para a administração do IBS, isso significa uma oportunidade de construir uma fiscalização mais automatizada, integrada e baseada em dados.
Também significa a possibilidade de direcionar os esforços para as empresas que realmente apresentem indícios de irregularidade ou que tentem fugir da fiscalização, reduzindo a necessidade de tratar todos os contribuintes da mesma forma.
Para as empresas, significa que a margem para inconsistências entre nota fiscal, faturamento, recebimento, crédito e tributo tende a diminuir.
Em resumo:
O Split Payment não é apenas uma ferramenta para separar o imposto. É uma ferramenta que pode transformar a própria fiscalização tributária, permitindo ao Fisco enxergar toda a cadeia de operações e concentrar sua atenção em quem realmente faz algo errado.
E essa pode ser uma das maiores mudanças estruturais provocadas pela Reforma Tributária no Brasil.
Fontes
- Lei Complementar nº 214/2025 – regulamentação do IBS e da CBS.
- Receita Federal – Entenda a Reforma Tributária do Consumo.
- Resolução CGIBS nº 6/2026 – regulamentação do IBS e implementação gradual do Split Payment.
- Lei Complementar nº 227/2026 – organização do Comitê Gestor do IBS e integração com a Receita Federal e PGFN.
Esta é uma matéria informativa produzida pela Studio Tax360 e não dispensa a devida análise tributária individual de cada caso. Para mais informações, entre em contato com a Studio Tax360 pelo telefone (44) 99172-4792.