Por Antonio H. Caniatti Sanches
Consultor Tributário – Studio Tax360
Atualizado em 29 de setembro de 2026
Introdução
A Reforma Tributária do consumo trouxe uma mudança estrutural para o sistema tributário brasileiro e alcançou diretamente o mercado imobiliário.
Com a instituição do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), regulamentados principalmente pela Lei Complementar nº 214/2025, as operações envolvendo imóveis passaram a contar com um regime específico de tributação.
Ao mesmo tempo, o Imposto sobre a Transmissão de Bens Imóveis – ITBI permanece no sistema tributário, de competência dos Municípios e do Distrito Federal.
Surge, portanto, uma questão prática de grande importância:
Se o ITBI continua existindo e o IBS também alcança operações imobiliárias, como esses dois tributos irão se relacionar?
A resposta exige separar cuidadosamente competência tributária, fato gerador, base de cálculo, momento da incidência e natureza da operação.
1. IBS e ITBI não são o mesmo tributo
O primeiro ponto que precisa ser compreendido é que IBS e ITBI possuem fundamentos constitucionais e fatos geradores distintos.
O IBS integra o novo modelo de tributação sobre o consumo e possui competência compartilhada entre Estados, Distrito Federal e Municípios, sendo administrado de forma integrada pelo Comitê Gestor do IBS – CGIBS. A LC nº 227/2026 regulamentou aspectos importantes da administração, fiscalização e distribuição da arrecadação do imposto.
Já o ITBI continua sendo um imposto de competência municipal e do Distrito Federal, previsto no art. 156, II, da Constituição Federal.
O CTN, após as alterações promovidas pela LC nº 227/2026, mantém expressamente o ITBI como imposto incidente sobre a transmissão inter vivos, por ato oneroso, da propriedade ou do domínio útil de imóveis, dos direitos reais sobre imóveis — ressalvados os direitos reais de garantia — e das cessões de direitos correspondentes.
Assim, a Reforma Tributária não extinguiu o ITBI.
2. Onde o IBS entra na atividade imobiliária?
A LC nº 214/2025 criou um regime específico para as operações com bens imóveis.
Estão abrangidas, entre outras:
- alienação de imóveis;
- incorporação imobiliária;
- parcelamento do solo;
- cessão onerosa de direitos reais;
- locação;
- cessão onerosa e arrendamento;
- administração e intermediação imobiliária;
- serviços de construção civil.
Isso representa uma mudança relevante.
No sistema anterior, determinadas operações imobiliárias eram analisadas predominantemente sob a ótica do IRPJ, CSLL, PIS/Cofins, ISS ou ICMS, conforme a natureza da atividade.
Com a reforma, o IBS e a CBS passam a integrar de forma mais ampla a análise tributária das operações imobiliárias realizadas por contribuintes enquadrados no regime regular.
3. O ponto central: a operação pode envolver IBS e ITBI
É importante não interpretar a existência do IBS como substituição automática do ITBI.
Em determinadas operações, IBS e ITBI podem coexistir, porque não estão necessariamente tributando exatamente a mesma materialidade jurídica.
Imagine, por exemplo, uma empresa que desenvolve atividade imobiliária e vende uma unidade de um empreendimento.
Sob a ótica do novo sistema, essa alienação poderá estar sujeita ao regime específico do IBS/CBS para bens imóveis.
Ao mesmo tempo, a transmissão onerosa da propriedade imobiliária permanece dentro do campo constitucional do ITBI municipal.
Temos, portanto, duas análises distintas:
IBS/CBS → tributação da operação econômica realizada pelo contribuinte.
ITBI → tributação da transmissão inter vivos, por ato oneroso, do imóvel ou de determinados direitos imobiliários.
Essa distinção será fundamental para evitar interpretações equivocadas durante a transição.
4. A competência também é diferente
Outro aspecto relevante é a competência tributária.
IBS
O IBS possui competência compartilhada entre Estados, Distrito Federal e Municípios.
A administração do imposto ocorre de maneira integrada, com atuação do CGIBS, responsável, entre outras funções, pela arrecadação, compensação e distribuição da receita aos entes federativos.
ITBI
O ITBI continua sendo de competência:
Município onde está localizado o imóvel, ou do Distrito Federal, conforme o caso.
Essa diferença de competência tem consequências práticas importantes para empresas que atuam em diversos municípios.
Uma incorporadora, por exemplo, poderá ter:
- IBS administrado dentro da estrutura do CGIBS;
- ITBI perante o Município competente;
- regras municipais específicas para procedimentos, avaliação e recolhimento do ITBI.
5. O novo IBS imobiliário possui regras próprias
A LC nº 214/2025 não simplesmente colocou os imóveis dentro da alíquota geral do IBS e da CBS.
Foi criado um regime específico para operações imobiliárias, com mecanismos próprios de redução e ajustes.
As alíquotas do IBS e da CBS para as operações abrangidas pelo regime imobiliário têm redução de 50%, enquanto as operações de locação, cessão onerosa e arrendamento de imóveis possuem redução de 70%.
Isso significa que não é adequado olhar apenas para a futura alíquota-padrão do IBS/CBS e aplicá-la diretamente sobre o preço de venda de um imóvel.
A legislação criou uma série de mecanismos que precisam ser analisados conjuntamente.
6. Redutor de ajuste: um dos pontos mais importantes
Um dos mecanismos de maior relevância para o setor imobiliário é o chamado redutor de ajuste.
De maneira simplificada, o mecanismo busca considerar determinados valores relacionados à aquisição do imóvel e à formação do empreendimento na determinação da base tributável.
Isso é especialmente importante para atividades como:
- incorporação imobiliária;
- loteamentos;
- compra e venda de imóveis;
- desenvolvimento de empreendimentos.
O Decreto nº 12.955/2026 regulamentou diversos aspectos operacionais relacionados ao regime imobiliário e ao redutor de ajuste, inclusive sua manutenção em situações como fusão, remembramento, divisão e incorporação imobiliária.
Portanto, a análise do IBS imobiliário não pode ser feita simplesmente multiplicando:
valor da venda × alíquota.
É necessário compreender qual é a base tributável depois da aplicação dos mecanismos previstos na legislação.
7. Redutor social e habitação
A legislação também criou mecanismos voltados à redução da carga tributária em determinadas operações residenciais.
Na venda de imóvel residencial novo realizada por contribuinte sujeito ao regime regular, existe previsão de redutor social de R$ 100 mil por imóvel residencial novo, enquanto para lote residencial o valor previsto é de R$ 30 mil, observadas as condições legais.
Nas operações de locação residencial, existe previsão de redutor social de R$ 600 por imóvel por mês, igualmente sujeito às regras legais.
Esses mecanismos demonstram que o impacto efetivo da reforma sobre o mercado imobiliário dependerá muito mais da estrutura de cada operação do que de uma simples comparação entre alíquotas nominais.
8. Incorporação imobiliária: atenção ao momento do pagamento
Outro ponto de grande relevância para incorporadoras está no momento de apuração do IBS e da CBS.
Nas incorporações imobiliárias e nos parcelamentos de solo, os tributos incidentes sobre a alienação das unidades são devidos a cada pagamento, conforme as regras estabelecidas para o regime específico.
Isso tem impacto direto no fluxo de caixa do empreendimento.
Em uma venda parcelada, por exemplo, o planejamento tributário não deve considerar apenas o valor total do contrato.
É necessário analisar:
quando o dinheiro entra, quando nasce a obrigação tributária e como os redutores e créditos serão apropriados ao longo do empreendimento.
Essa questão ganha ainda mais relevância em projetos de longo prazo.
9. E o ITBI? O que muda?
O ITBI continua existindo.
A LC nº 227/2026 trouxe alterações importantes ao CTN, inclusive com maior detalhamento da base de cálculo do imposto.
O novo texto do art. 38 do CTN estabelece que o valor venal corresponde ao valor pelo qual o bem ou direito seria negociado à vista, em condições normais de mercado.
A estimativa deverá considerar critérios técnicos, como:
- preços praticados no mercado imobiliário;
- informações de cartórios e instituições financeiras;
- localização;
- tipologia;
- destinação;
- padrão;
- área do terreno e da construção;
- outros parâmetros técnicos de avaliação.
Além disso, os Municípios e o Distrito Federal deverão divulgar os critérios utilizados para estimar o valor venal, permitindo contestação pelo contribuinte mediante procedimento próprio.
Esse ponto merece atenção especial.
10. O valor declarado pelas partes continuará sendo relevante?
A discussão sobre a base de cálculo do ITBI historicamente gera grande volume de controvérsias.
A legislação agora estabelece parâmetros técnicos mais claros para a determinação do valor venal, mas isso não significa autorização para que o Município simplesmente escolha qualquer valor de referência sem critérios.
A própria legislação prevê a divulgação dos critérios utilizados e a possibilidade de contestação pelo contribuinte.
Isso aumenta a importância de manter documentação capaz de demonstrar o valor efetivo de mercado do imóvel.
Dependendo da operação, podem ser relevantes:
- laudos de avaliação;
- pesquisas de mercado;
- contratos;
- documentos bancários;
- avaliações independentes;
- características físicas do imóvel;
- localização e padrão construtivo.
11. O momento do ITBI continua sendo uma questão essencial
Outro ponto que não pode ser ignorado é o momento da ocorrência do fato gerador.
O STF possui entendimento consolidado no sentido de que o ITBI somente é devido com a efetiva transferência da propriedade imobiliária mediante registro, conforme a jurisprudência relacionada ao Tema 1124.
É importante, porém, observar que o Tema 1124 envolve especificamente a discussão sobre a incidência do ITBI em cessões de direitos decorrentes de compromissos de compra e venda, e a controvérsia ainda aparece nos registros processuais do Supremo.
Por isso, contratos de promessa de compra e venda, cessões de direitos, incorporações, permutas e estruturas imobiliárias mais complexas precisam ser analisados individualmente.
12. O grande desafio: evitar confundir os momentos de incidência
Aqui está uma das principais preocupações para empresas do setor imobiliário.
Uma mesma operação econômica pode envolver diversos eventos jurídicos e tributários.
Por exemplo:
Aquisição do terreno → desenvolvimento do empreendimento → construção → venda da unidade → recebimento das parcelas → registro da transferência.
Cada etapa pode produzir consequências tributárias diferentes.
O planejamento deverá considerar:
Antes da operação
- estrutura societária;
- aquisição do terreno;
- patrimônio de afetação;
- regime tributário;
- contrato de permuta;
- financiamento;
- custo do empreendimento.
Durante a operação
- emissão dos documentos fiscais;
- reconhecimento das operações;
- créditos;
- redutor de ajuste;
- redutor social;
- fluxo de recebimentos;
- IBS/CBS.
Na transferência
- ITBI;
- registro imobiliário;
- documentação contratual;
- valor venal;
- eventuais controvérsias sobre a base de cálculo.
13. Permutas merecem atenção especial
A permuta é outro exemplo de operação que exige cuidado.
A LC nº 214/2025 estabelece tratamento específico para as permutas imobiliárias, com exceção da torna, que permanece sujeita à tributação nas condições previstas na legislação. A LC nº 227/2026 também promoveu ajustes nas regras aplicáveis às permutas.
Isso é particularmente relevante para:
- incorporadoras;
- proprietários de terrenos;
- loteadoras;
- investidores imobiliários.
A estrutura contratual da permuta precisa ser analisada conjuntamente com os efeitos tributários.
14. O impacto para incorporadoras e loteadoras
Para incorporadoras e loteadoras, a Reforma Tributária exige uma mudança de mentalidade.
Não será suficiente perguntar:
“Qual será a alíquota do IBS?”
A pergunta correta passa a ser muito mais ampla:
“Qual será a carga tributária efetiva do empreendimento considerando a operação, os redutores, os créditos, o momento dos pagamentos, o regime tributário e os demais tributos incidentes?”
Isso pode alterar decisões relacionadas a:
- preço de venda;
- margem do empreendimento;
- cronograma de obras;
- forma de aquisição do terreno;
- contratos de permuta;
- estrutura societária;
- patrimônio de afetação;
- financiamento;
- fluxo de caixa;
- estratégia comercial.
15. O impacto para investidores e proprietários de imóveis
A análise também não se limita às grandes incorporadoras.
Pessoas físicas que realizam determinadas operações imobiliárias podem ser alcançadas pelo regime específico do IBS/CBS quando preenchidos os requisitos estabelecidos na LC nº 214/2025.
Por exemplo, a legislação estabelece hipóteses específicas em que pessoas físicas que realizam operações de locação, cessão onerosa ou arrendamento podem ser consideradas contribuintes do regime regular, observados critérios relacionados à receita e à quantidade de imóveis. Também existem regras específicas para alienações e cessões envolvendo múltiplos imóveis.
Isso torna relevante a análise de estruturas como:
- patrimônio imobiliário de pessoas físicas;
- holdings patrimoniais;
- empresas imobiliárias;
- locação de imóveis;
- compra e venda habitual;
- planejamento sucessório.
16. O planejamento tributário passa a ser também planejamento imobiliário
A Reforma Tributária aproxima ainda mais duas áreas que historicamente foram analisadas separadamente:
tributação + estrutura jurídica do negócio imobiliário.
A escolha de uma determinada estrutura pode alterar:
- o momento da tributação;
- a base de cálculo;
- o aproveitamento de créditos;
- a incidência do IBS/CBS;
- o tratamento do ITBI;
- o fluxo de caixa;
- a rentabilidade do empreendimento.
Por isso, decisões tomadas antes da assinatura de um contrato podem produzir consequências tributárias durante vários anos.
17. Conclusão
A Reforma Tributária não eliminou o ITBI e tampouco transformou o IBS em um simples substituto do imposto municipal.
O que surgiu foi um novo ambiente de tributação imobiliária, no qual diferentes tributos podem incidir sobre diferentes aspectos da mesma operação econômica.
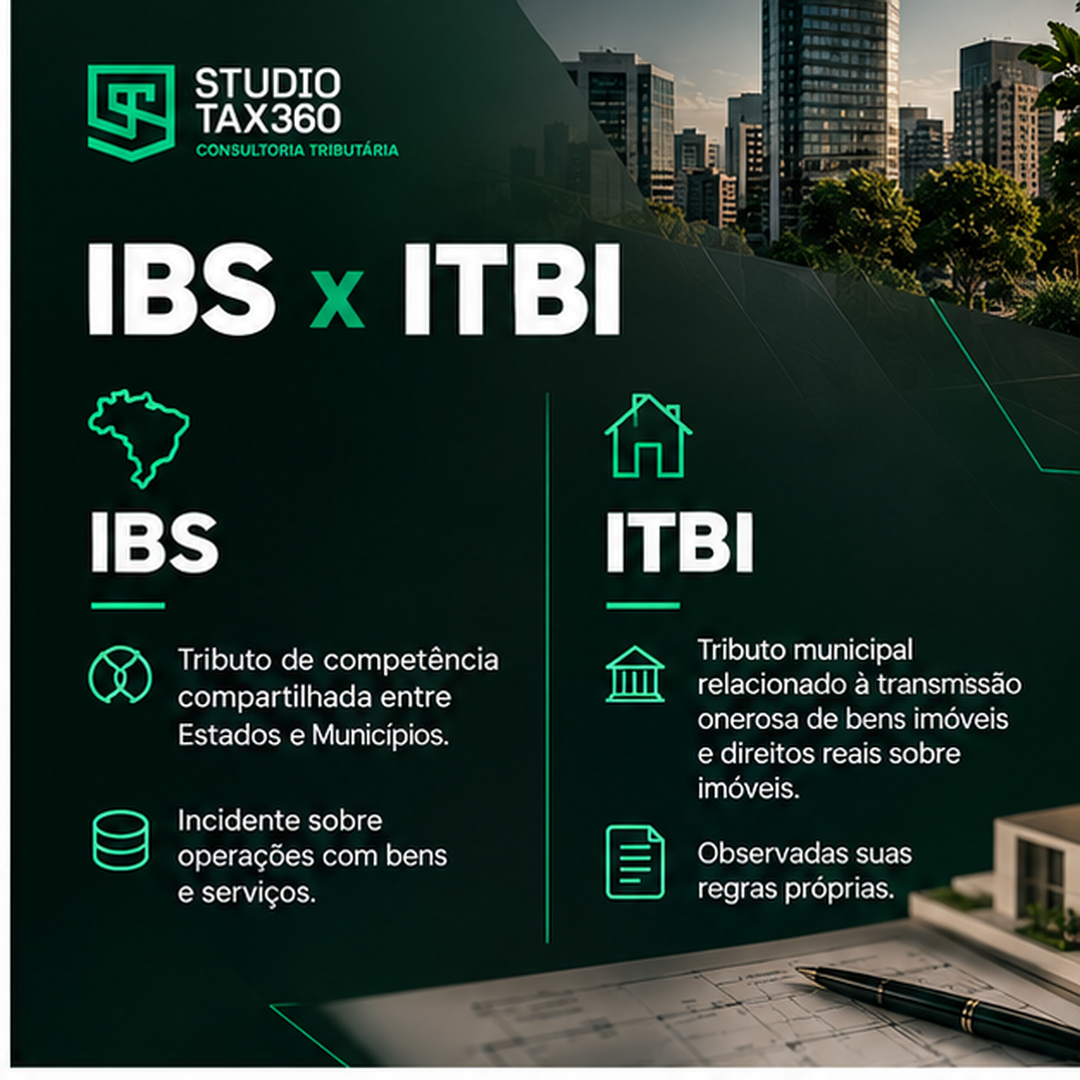
O IBS/CBS passa a contar com um regime específico para bens imóveis, com:
- redução de alíquotas;
- redutor de ajuste;
- redutor social;
- regras específicas para incorporação;
- tratamento próprio para loteamentos;
- regras para locação;
- tratamento específico para permutas;
- mecanismos próprios de apuração.
Paralelamente, o ITBI permanece como tributo municipal sobre a transmissão onerosa de imóveis e direitos imobiliários, com regras de base de cálculo que foram atualizadas pela LC nº 227/2026.
Diante desse cenário, a principal mudança para o mercado imobiliário não está apenas na criação de novos tributos, mas na necessidade de analisar cada operação de forma integrada.
Para incorporadoras, loteadoras, investidores, proprietários e empresas que exploram imóveis, o planejamento tributário deverá começar cada vez mais cedo — idealmente antes da estruturação jurídica e econômica da operação.
Na prática, o que deve ser analisado?
IBS/CBS
→ Qual é a operação?
→ Quem é o contribuinte?
→ Qual é a base de cálculo?
→ Existe redutor de ajuste?
→ Existe redutor social?
→ Qual é o momento da tributação?
ITBI
→ Houve transmissão onerosa?
→ Qual Município é competente?
→ Qual é o valor venal segundo os critérios legais?
→ Qual é o momento do fato gerador?
→ Há documentação para demonstrar o valor de mercado?
Estrutura do negócio
→ Compra e venda ou permuta?
→ Pessoa física ou pessoa jurídica?
→ Incorporação ou loteamento?
→ Patrimônio de afetação?
→ Locação?
→ Holding patrimonial?
→ Qual será o fluxo financeiro?
Studio Tax360 | Consultoria Tributária
Informação tributária, planejamento e segurança para decisões empresariais.
Autor:
Antonio H. Caniatti Sanches
Consultor Tributário
Este conteúdo possui caráter informativo e não substitui a análise individualizada da legislação, dos contratos e das características de cada operação imobiliária.
Fontes normativas principais: EC nº 132/2023; LC nº 214/2025; LC nº 227/2026; CTN; Decreto nº 12.955/2026 e regulamentação do CGIBS.