STUDIO TAX360 | Consultoria Tributária
CARVALHO, BALANSIN & DERKACH | Sociedade de Advogados
Assunto: Créditos de PIS/Pasep e Cofins sobre o ICMS incidente nas aquisições de mercadorias — impactos da decisão do STJ e oportunidades de revisão fiscal.
Data de referência: 16 de outubro de 2026.
1. Ementa
PIS/Pasep e Cofins. Regime não cumulativo. Créditos calculados sobre aquisições de mercadorias, insumos e demais bens ou serviços legalmente admitidos. ICMS incidente na operação de aquisição. Lei nº 14.592/2023. Tema Repetitivo nº 1.364 do Superior Tribunal de Justiça. Vedação ao aproveitamento de créditos sobre a parcela correspondente ao ICMS. Reflexos na apuração tributária, na escrituração fiscal digital, nas provisões contábeis e no planejamento tributário. Necessidade de revisão das apurações, identificação de créditos indevidos e avaliação individualizada de créditos legítimos ainda não aproveitados.
2. Objeto e síntese da controvérsia
Uma decisão desfavorável aos contribuintes na discussão sobre a possibilidade de calcular créditos de PIS/Cofins incluindo o ICMS incidente nas aquisições.
O Superior Tribunal de Justiça (STJ) adotou entendimento favorável à União no Tema Repetitivo nº 1.364, reconhecendo a legitimidade da vedação legal ao creditamento dessa parcela.
A controvérsia decorre de uma questão relevante para empresas submetidas ao regime não cumulativo: embora o ICMS componha o valor econômico da aquisição de uma mercadoria, isso não significa, necessariamente, que seu montante possa integrar a base de cálculo dos créditos das contribuições federais.
A principal consequência prática é que a empresa não pode tratar automaticamente todo o custo da aquisição como base creditável de PIS/Cofins. É necessário identificar os componentes legalmente admitidos e excluir o valor do ICMS incidente na operação de aquisição, nos termos da legislação aplicável.
Esta análise distingue a decisão sobre os créditos nas aquisições da chamada “tese do século”, que trata da exclusão do ICMS da base de cálculo do PIS/Cofins sobre as receitas.
3. Fundamentos legais e jurisprudenciais
3.1. Lei nº 14.592/2023
A base normativa central está nos arts. 6º e 7º da Lei nº 14.592/2023, que alteraram, respectivamente, as Leis nº 10.637/2002 e nº 10.833/2003.
Os dispositivos acrescentaram ao § 2º do art. 3º de cada lei a vedação expressa ao aproveitamento de créditos relativos ao ICMS incidente sobre a operação de aquisição.
A regra deve ser interpretada em conjunto com os demais requisitos legais para creditamento, que continuam relevantes para identificar quais despesas e aquisições efetivamente geram créditos.
3.2. Tema 69 do STF — a chamada “tese do século”
No julgamento do RE nº 574.706/PR, o Supremo Tribunal Federal fixou a tese de que o ICMS não compõe a base de cálculo do PIS e da Cofins.
Esse precedente trata do ICMS na base de cálculo das contribuições incidentes sobre as receitas de venda, e não diretamente da base de cálculo dos créditos gerados nas aquisições.
A União sustenta que a exclusão do ICMS das receitas deve ser compatibilizada com a impossibilidade de incluir esse mesmo componente na base de créditos. O STJ acolheu essa linha interpretativa em julgamentos anteriores sobre a matéria.
3.3. Tema 756 do STF — limites da não cumulatividade
O Tema 756, relacionado ao RE nº 841.979, reconhece espaço de conformação ao legislador ordinário para disciplinar a não cumulatividade do PIS/Cofins, respeitados os limites constitucionais.
Esse fundamento é relevante porque a não cumulatividade dessas contribuições não opera de forma necessariamente idêntica à do ICMS. O direito ao crédito depende da legislação federal aplicável, além dos parâmetros constitucionais.
3.4. Tema 1.364 do STJ
O Tema 1.364 tem por objeto específico a possibilidade de apurar créditos de PIS/Cofins no regime não cumulativo sobre o ICMS incidente nas aquisições, à luz do art. 3º, § 2º, III, das Leis nº 10.637/2002 e nº 10.833/2003, na redação dada pela Lei nº 14.592/2023.
Precedentes Qualificados
Primeira Seção do STJ julgou o tema desfavoravelmente aos contribuintes, por unanimidade.
Ressalva documental: na consulta às bases oficiais, a página de precedentes qualificados do STJ ainda apresenta o Tema 1.364 com status de “afetado”. Por isso, embora a notícia indique julgamento de mérito, é recomendável confirmar o acórdão correspondente, sua publicação e a tese oficial antes de citar o resultado como precedente repetitivo definitivamente formalizado em uma peça processual.
4. Impactos práticos para as empresas
A repercussão tende a ser mais relevante para empresas sujeitas ao regime não cumulativo, especialmente aquelas que adquirem grandes volumes de mercadorias ou possuem custos significativos com insumos e matérias-primas.
Aumento da carga tributária efetiva
A exclusão do ICMS da base de créditos reduz o montante de créditos aproveitáveis e pode elevar o saldo de PIS/Cofins a recolher.
Exposição fiscal de períodos anteriores
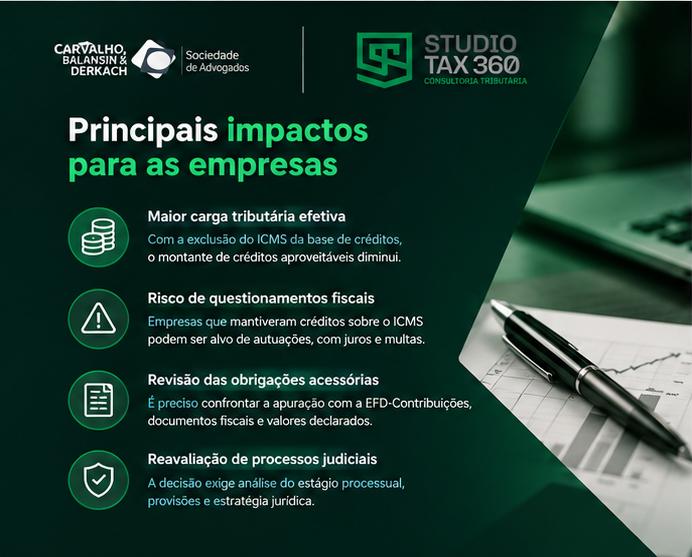
Empresas que mantiveram créditos sobre o ICMS, sem respaldo jurídico suficiente, precisam avaliar a possibilidade de questionamentos fiscais, diferenças de contribuição, juros e multas.
Revisão das obrigações acessórias
A apuração deve ser confrontada com a EFD-Contribuições, os documentos fiscais de entrada, os registros de crédito e os valores declarados e recolhidos.
Reavaliação de processos judiciais
Empresas com ações em andamento, decisões provisórias ou decisões favoráveis ainda sujeitas a revisão devem avaliar os efeitos do precedente, o estágio processual e a necessidade de ajustar provisões.
4.1. Exemplo ilustrativo
Considere uma empresa no regime não cumulativo que adquira mercadorias por R$ 100.000, dos quais R$ 18.000 correspondam ao ICMS incidente na operação.
Para fins exclusivamente ilustrativos, suponha que o valor integral da aquisição fosse considerado creditável antes da revisão e que se aplicassem as alíquotas gerais de 1,65% para o PIS e 7,6% para a Cofins.
| Apuração ilustrativa | Valor |
|---|---|
| Valor total da aquisição | R$ 100.000,00 |
| ICMS a excluir da base de créditos | R$ 18.000,00 |
| Base de crédito após exclusão | R$ 82.000,00 |
| Créditos sobre R$ 100 mil (9,25%) | R$ 9.250,00 |
| Créditos sobre R$ 82 mil (9,25%) | R$ 7.585,00 |
| Redução dos créditos | R$ 1.665,00 |
O exemplo demonstra a ordem de grandeza do impacto. Não representa uma apuração fiscal definitiva: pressupõe que a aquisição seja integralmente elegível ao creditamento e desconsidera regimes especiais, alíquotas diferenciadas, limitações específicas e eventuais ajustes.
A redução de créditos não significa, por si só, aumento de 1,665% sobre o faturamento. O efeito no resultado dependerá da estrutura de compras, vendas, receitas, créditos e débitos da empresa.
5. Matriz de oportunidades
| Frente de revisão | Procedimento recomendado | Potencial resultado |
|---|---|---|
| Créditos sobre ICMS | Identificar valores incluídos indevidamente nas bases de crédito | Redução de contingências e correção da apuração |
| Insumos industriais | Revisar despesas e aquisições elegíveis conforme a legislação e os critérios jurisprudenciais | Identificação de créditos legítimos não aproveitados |
| Fretes e armazenagem | Verificar natureza da operação, vínculo com a atividade e requisitos legais | Recuperação de créditos eventualmente omitidos |
| Energia elétrica e aluguéis | Examinar hipóteses legais de creditamento e documentação comprobatória | Aproveitamento de créditos permitidos |
| Ativo imobilizado | Revisar créditos permitidos, método de apropriação e controles patrimoniais | Recuperação ou regularização de créditos |
| EFD-Contribuições | Conciliar escrituração, documentos fiscais, apuração e pagamentos | Correção de inconsistências e redução de riscos |
| Créditos acumulados | Verificar origem, legitimidade, saldo e hipóteses legais de utilização | Identificação de saldos aproveitáveis ou passíveis de ressarcimento |
A existência de uma despesa, isoladamente, não assegura o direito ao crédito. Cada hipótese deve ser confrontada com as Leis nº 10.637/2002 e nº 10.833/2003, as normas da Receita Federal e a jurisprudência aplicável.
5.2. Recuperação de créditos dos últimos cinco anos
A revisão dos últimos cinco anos pode ser útil para identificar créditos não aproveitados, mas não autoriza a inclusão retroativa do ICMS na base de cálculo quando a legislação e o entendimento aplicável vedam esse procedimento.
A análise deve considerar:
- A data de cada aquisição e a legislação vigente no período.
- A natureza da despesa ou do bem adquirido.
- O regime de apuração e a incidência efetiva das contribuições.
- Os créditos já apropriados, utilizados, compensados ou ressarcidos.
- Os prazos aplicáveis e a documentação que comprove o direito.
A eventual recuperação deve observar o procedimento juridicamente cabível, inclusive retificação de declarações e escrituração, quando necessária, e as regras de compensação ou ressarcimento.
5.3. Empresas que já utilizaram os créditos discutidos
Para empresas que incluíram o ICMS nas bases de créditos e usufruíram desses valores, recomendo uma auditoria específica, com classificação dos períodos por grau de risco.
- Mapeamento: identificar os meses em que houve inclusão do ICMS e quantificar os créditos correspondentes.
- Conciliação: confrontar EFD-Contribuições, documentos fiscais, declarações e pagamentos.
- Análise jurídica: verificar a existência de decisões judiciais, liminares, depósitos ou outros elementos que afetem a situação individual.
- Mensuração: calcular diferenças potenciais, juros e exposição a multas, sem presumir que todos os períodos tenham o mesmo tratamento.
- Plano de regularização: definir, após análise jurídica e contábil, a conduta apropriada para cada período e cada contribuinte.
Não recomendo a retificação indiscriminada de todas as escriturações antes de quantificar o impacto e examinar a situação processual de cada empresa.
6. Limites da tese e pontos de atenção
Há quatro distinções importantes para evitar interpretações excessivamente amplas.
Primeiro: a vedação ao crédito do ICMS não equivale à vedação de todos os créditos relacionados à aquisição. O crédito sobre o custo elegível pode subsistir, desde que observadas as regras legais, excluída a parcela vedada.
Segundo: o entendimento sobre o ICMS próprio nas aquisições não deve ser automaticamente transportado para a discussão sobre o ICMS-ST. O STJ já tratou a controvérsia relativa ao ICMS-ST em precedente distinto, o Tema 1.231.
Jurisprudência do STJ
Terceiro: a tese do século e a discussão dos créditos presumidos de ICMS também são distintas. Em 7 de outubro de 2026, o STF julgou o Tema 843 e decidiu que créditos presumidos de ICMS não devem integrar a base de cálculo do PIS/Cofins. Essa decisão trata da tributação das receitas, e não do creditamento do ICMS incidente nas compras.
Quarto: o enquadramento processual deve ser confirmado no acórdão oficial do Tema 1.364, especialmente quanto à publicação e à tese efetivamente firmada. Essa cautela é particularmente importante para processos em andamento e para a orientação formal aos clientes.
7. Conclusão do parecer
A decisão representa um sinal relevante para empresas que apuram PIS/Cofins no regime não cumulativo e que incluíram o ICMS incidente nas aquisições na base de cálculo de seus créditos.
O efeito econômico pode ser significativo, sobretudo em empresas com grande volume de compras, margens reduzidas e alta participação de mercadorias ou insumos no custo operacional.
Do ponto de vista da consultoria tributária, contudo, o cenário não deve ser tratado apenas como uma restrição ao creditamento. Ele também reforça a necessidade de uma revisão fiscal estruturada, capaz de corrigir créditos inadequados, identificar créditos legítimos não aproveitados e reduzir contingências.
Parecer final: recomenda-se priorizar a revisão das empresas sujeitas ao regime não cumulativo que tenham aproveitado créditos sobre o ICMS nas aquisições, sem deixar de investigar outras oportunidades de creditamento legalmente admitidas. A implementação de medidas corretivas deve ser precedida da confirmação do acórdão oficial do Tema 1.364 e da análise individualizada da situação fiscal e processual de cada contribuinte.
Escritório com mais de 15 anos de experiência
e corpo jurídico especializado nas diferentes áreas do Direito.
Carvalho, Balansin & Derkach | Sociedade de Advogados Atua nas searas do Direito Empresarial, Direito Sucessório, Direito Imobiliário, Direito Civil, Direito Trabalhista e Direito Público.
https://www.sacb.adv.br
Fontes oficiais e referências para consulta
- Lei nº 14.592/2023 — Presidência da República — arts. 6º e 7º.
- Tema Repetitivo nº 1.364 — STJ — controvérsia relativa ao ICMS nas aquisições.
- Pesquisa de jurisprudência do STJ — precedentes sobre creditamento de PIS/Cofins.
- Tema 1.394 — STF — natureza infraconstitucional da controvérsia sobre ICMS nas aquisições.
- Tema 843 — STF — créditos presumidos de ICMS na base do PIS/Cofins.
Este parecer tem caráter técnico-informativo e deve ser complementado pela leitura do acórdão integral e pela análise dos documentos fiscais, contábeis e processuais da empresa examinada.